BBVA ha presentado hoy sus resultados correspondientes a los nueve primeros meses de 2026 (9M2026), de los que destacamos los siguientes aspectos:
- BBVA obtuvo un margen de intereses de EUR 23.243 millones entre enero y septiembre (9M2026), lo que supone una mejora del 20,8% interanual (+17,8% a tipos constantes; +1,0%; consenso analistas FactSet). En la evolución interanual del margen de intereses acumulado a cierre de septiembre 2026, BBVA mantiene las dinámicas positivas en todas las áreas de negocio, si bien destacaron Turquía, seguida de América del Sur y México.
- Las comisiones netas, por su lado, presentaron un crecimiento interanual del 13,8% (+14,5% a tipos constantes), con un incremento destacado de esta línea en Turquía, si bien todas las áreas registraron mayores comisiones en 9M2026 en comparación con el mismo periodo del año anterior. Por tipología, destacaron las comisiones por medios de pago y, en menor medida, de las comisiones por gestión de activos. El resultado de operaciones financieras (ROF) mostró una evolución positiva (+6,7% interanual; +5,6% a tipos constantes), con un destacado desempeño en Resto de Negocios y, en menor medida, en México y en América del Sur.
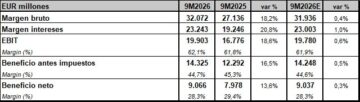
- De esta forma, el margen bruto se elevó un 18,2% interanual (+16,3% a tipos constantes; +0,4%; consenso analistas), hasta los EUR 32.072 millones.
- Los costes de explotación aumentaron un 17,4% interanual (+16,0% a tipos constantes), lo que situó el beneficio neto de explotación o margen neto (EBIT) en los EUR 19.903 millones, una mejora del 18,6% interanual (+16,5% a tipos constantes; +0,6% consenso FactSet). En términos sobre margen bruto, el margen EBIT cerró septiembre en el 62,1%, frente al 61,8% de 9M2025 y el 61,9% esperado por el consenso.
RESULTADOS BBVA 9M2026 vs 9M2025 / ESTIMACIÓN CONSENSO FACTSET
Fuente: Estados financieros de la entidad bancaria. Estimación consenso FactSet.
- El deterioro de activos financieros repuntó un 25,8% interanual (+22,0% a tipos constantes), hasta los EUR 5.444 millones, lo que unido a una rebaja de la dotación de provisiones hasta EUR 133 millones arrojó un beneficio antes de impuestos (BAI) de EUR 14.325 millones (+16,5% interanual; +14,9% a tipos constantes; +0,5% consenso de analistas). Finalmente, tras el repunte del impuesto sobre beneficios del 21,4% interanual, el beneficio neto atribuible de BBVA se elevó en 9M2026 un 13,6% interanual (+11,4% a tipos constantes; +0,3%; consenso FactSet), hasta los EUR 9.066 millones.
- En términos de balance, durante 9M2026, los préstamos y anticipos a la clientela de BBVA aumentaron un 14,6% (+20,4% a tipos constantes), impulsados un trimestre más por el dinamismo de los préstamos a empresas, que crecieron un 19,9% a nivel grupo. Por su parte, los préstamos a particulares registraron un incremento del 6,8%, con una favorable evolución de todos los productos. Los recursos de clientes registraron un incremento del 7,7% en lo que va de año, con un crecimiento destacado de los depósitos a plazo (+20,7%) y de los fondos de inversión (+8,3%) a nivel grupo.
- En términos de solvencia, la ratio CET1 de BBVA se situó en el 12,21% a 30 de septiembre de 2026, lo que permite mantener un amplio colchón de gestión sobre el requerimiento de CET1 del grupo a esa fecha (8,97%), y situándose asimismo por encima del rango de gestión objetivo del grupo establecido en el 11,5% – 12,0% de CET1.
- En calidad crediticia, la tasa de mora de BBVA se situó en el 2,6% a 30 de septiembre de 2026, lo que supone una mejora de 2 puntos básicos con respecto al trimestre precedente, y una mejora de 17 puntos básicos al comparar con el cierre de septiembre de 2025, ambas comparativas impulsadas por el crecimiento del crédito. La tasa de cobertura cerró septiembre de 2026 en el 84%, lo que supone un ligero descenso con respecto al cierre del año anterior (-106 puntos básicos), y con respecto al trimestre previo (-77 puntos básicos), y estabilidad con respecto al mismo periodo del año anterior (-3 puntos básicos).
- En cuanto a las métricas de rentabilidad, el ROE alcanzó el 20,8% hasta septiembre (vs 18,8%; 9M2025) y el ROTE, el 22% (vs 19,7%; 9M2025).
- Dividendo: el pasado 15 de octubre, los accionistas de BBVA recibieron un dividendo de EUR 0,37 brutos por acción en efectivo, a cuenta de los resultados de 2026. Este dividendo es cerca de un 16% superior al de 2025 y el dividendo a cuenta más alto de la historia del banco.
Por otro lado, Scope Ratings ha confirmado la calificación de emisor “A+” de BBVA con perspectiva “estable”, al considerar que el perfil de negocio del grupo es «muy resistente, a pesar del peso significativo de las operaciones en mercados más volátiles que su negocio nacional». Y es que la firma destaca que el modelo de negocio del grupo se caracteriza por ocupar «posiciones de liderazgo» en la banca minorista y comercial en sus mercados clave. Además, indica que el perfil de riesgo crediticio del grupo también se beneficia de una diversificación geográfica en países con ciclos económicos no correlacionados y dinámicas distintas en el sector bancario.