BANKINTER (BKT) ha presentado hoy sus resultados correspondientes a los nueve primeros meses del año (9M2026), de los que publicamos el cuadro comparativo interanual y con el consenso de FactSet:
- El margen de intereses de BKT alcanzó unos niveles récord, hasta los EUR 1.762 millones en estos nueve primeros meses del año (9M2026), un 5,7% más que en el mismo periodo de 2025 (y en línea con la estimación de consenso de FactSet), gracias a los mayores volúmenes de negocio y a una buena gestión de los diferenciales.
- Las comisiones netas, que son las percibidas por los diferentes negocios y actividades menos las pagadas a los socios de la Red de Agentes y de Banca Partner, sumaron EUR 651 millones y representan una mejora del 12,9% interanual. Así, el margen bruto, que integra la totalidad de los ingresos, creció un 6,5% interanual (-0,6%; consenso analistas), hasta los EUR 2.397 millones, impulsado por las buenas cifras de la línea de comisiones.
- Por su parte, los costes operativos sumaron en 9M2026 EUR 833,9 millones, un 2,3% superior al montante de hace un año, un crecimiento que sigue contenido y por debajo del crecimiento de los ingresos. Restados estos costes del margen bruto dan un resultado de margen de explotación antes de provisiones o beneficio neto de explotación (EBIT) de EUR 1.563,6 millones, un 8,8% más que al 30 de septiembre de 2025. En términos sobre margen bruto, el margen EBIT cerró septiembre en el 65,2% (vs 63,8%; 9M2025; 65,3%; consenso analistas).
- BKT alcanzó a 9M2026 un beneficio antes de impuestos (BAI) de EUR 1.267 millones (+10,8% interanual; -0,2%: consenso analistas), y un beneficio neto atribuible de EUR 901 millones (+11% interanual; +0,1%; consenso FactSet).
RESULTADOS BANKINTER 9M2026 vs 9M2025 / CONSENSO FACTSET
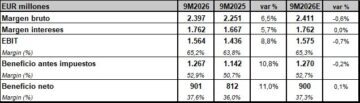
Fuente: Estados financieros de la entidad bancaria. Estimación consenso FactSet.
- En términos de balance, los activos totales de BKT alcanzaron al 30 de septiembre de 2026 los EUR 132.149 millones, un 2,7% superior al de hace un año. La cartera de inversión suma en total EUR 87.134 millones, lo que supone un 5,6% de incremento. Por lo que se refiere a los recursos de clientes más los activos bajo gestión suman EUR 163.008 millones, un 7,9% más que a la misma fecha de 2025.
- En cuanto a solvencia, la ratio de capital CET1 se elevó al cierre del 3T2026 hasta el 13,2%, muy superior al mínimo exigido a BKT por el BCE, que es actualmente el 8,6%. Otra ratio que es claramente diferencial y en la que, tradicionalmente, el banco se sitúa en posiciones de liderazgo sectorial, es la eficiencia, que se sitúa en el 34,8%, sustancialmente inferior al dato de hace un año.
- La consistente tendencia del ejercicio se evidencia en las diferentes ratios de la cuenta de resultados, empezando por la mejora de la rentabilidad, con un ROE (rentabilidad sobre recursos propios) que se sitúa en el 19,2% y un ROTE que se consolida en un destacado 20,4%
- También experimentó mejora la morosidad, que muestra la rigurosidad en el desempeño de la actividad crediticia del banco con una ratio del 1,84%, 21 puntos básicos inferior a la de hace un año, y con un índice de cobertura del 66,8%.