Resumen Sesión AYER
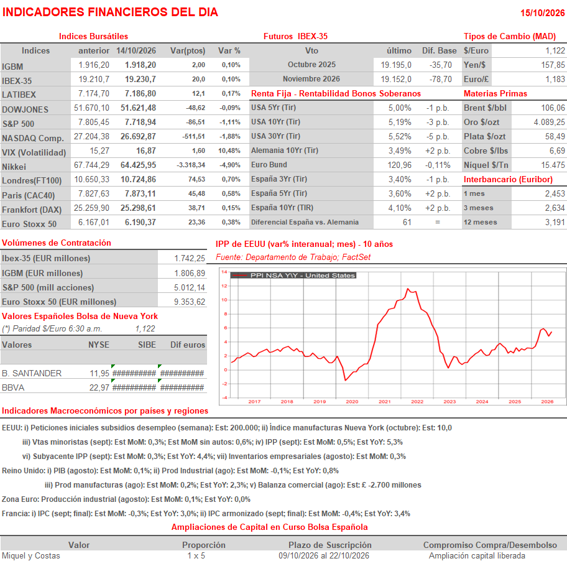
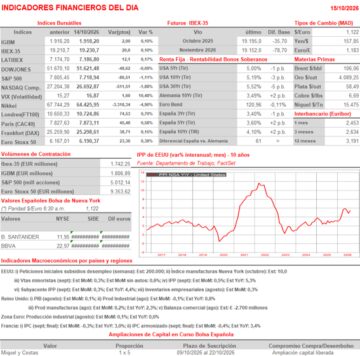
- En una sesión marcada por la publicación de unos datos de inflación de septiembre en EEUU peores de lo esperado, los principales índices bursátiles europeos cerraron AYER mayoritariamente al alza, aunque lejos de sus máximos intradía. La positiva acogida de los resultados trimestrales y de las perspectivas de negocio presentadas por el gigante tecnológico neerlandés ASML Holding (ASML-NL), uno de los valores con mayor peso en los índices Eurostoxx, así como el rebote de las grandes compañías europeas del sector del lujo, tras los descensos de la jornada precedente, proporcionaron soporte a las bolsas de la región.
- La sesión comenzó con avances tanto en las bolsas como en los mercados de bonos europeos. Sin embargo, la publicación de los datos de inflación de septiembre en EEUU, que mostraron un repunte superior al esperado tanto del índice general como de su componente subyacente, provocó un giro bajista en ambos mercados.
- La bolsa estadounidense registró una sesión muy negativa. Salvo el Dow Jones, que terminó con un descenso moderado, los principales índices cerraron con fuertes pérdidas, encabezadas por el Nasdaq Composite. El comportamiento de los valores tecnológicos, especialmente de las compañías vinculadas al desarrollo de la inteligencia artificial (IA), lastró significativamente al mercado.
- Los datos de inflación provocaron inicialmente un fuerte aumento de las expectativas de que la Reserva Federal (Fed) vuelva a subir sus tipos de interés de referencia en la reunión que celebrará a finales de mes el Comité Federal de Mercado Abierto (FOMC). Esta probabilidad se moderó posteriormente y terminó la sesión claramente por debajo del 50%. En el mercado de bonos, tras la reacción inicial negativa a los datos de inflación, los inversores aprovecharon las últimas horas de la sesión para incrementar sus posiciones en estos activos, que recuperaron parte de su atractivo como refugio
Resumen Sesión HOY
- De cara a HOY, la agenda macroeconómica estadounidense concentra el interés de los inversores. Destaca la publicación de las ventas minoristas de septiembre, que permitirá evaluar si el consumo sigue mostrando resistencia pese al encarecimiento de los precios, así como la del índice de precios de producción (IPP) del mismo mes, que aportará nuevas referencias sobre las presiones inflacionistas en las primeras fases de la cadena productiva.
- De momento, esperamos que HOY las bolsas europeas abran claramente a la baja, con los valores tecnológicos y de crecimiento previsiblemente a la cabeza de los descensos, en línea con lo ocurrido esta madrugada en los mercados asiáticos, cuyos principales índices han cerrado con fuertes pérdidas.
Eventos del DÍA
>Bolsa Española
- BBVA: paga dividendo ordinario a cuenta de 2026 por importe bruto de EUR 0,37 por acción;
>Bolsas Europeas: publican resultados trimestrales y datos operativos, entre otras compañías:
- Aeroports de Paris (ADP-FR): ventas, ingresos y datos de tráfico de septiembre de 2026;
- Lagardere (MMB-FR): ventas e ingresos del 3T2026;
- Pernod Ricard (RI-FR): ventas e ingresos del 1T2027;
- Brunello Cucinelli (BC-IT): ventas e ingresos del 3T2026;
- TomTom (TOM2-NL): ventas e ingresos del 3T2026;
- Ericsson (ERIC.B-SE): resultados del 3T2026;
- Nordea Bank (NDA.SE-SE): resultados del 3T2026;
- Antofagasta (ANTO-GB): ventas, ingresos y datos operativos del 3T2026;
- Mondi (MNDI-GB): ventas, ingresos y datos operativos del 3T2026;
>Wall Street: publican resultados trimestrales, entre otras compañías:
- Alcoa (AA-US): 3T2026;
- Bank of New York Mellon (BNY-US): 3T2026;
- Charles Schwab (SCHW-US): 3T2026;
- S. Bancorp (USB-US): 3T2026;
Cambios de RECOMENDACIÓN
- MRL.SM (Merlin Porperties): Jeffries eleva a COMPRAR desde MANTENER.
- MTS.NL (ArcelorMittal): JPMorgan eleva a SOBREPONDERAR desde NEUTRAL
- TRE.SM (Técnicas Reunidas): BNP Paribas eleva a NEUTRAL desde INFRAPONDERAR
- CAF.SM (Construcción y Auxiliar de Ferrocarriles): BNP Paribas rebaja a INFRAPONDERAR desde NEUTRAL
- ACS.SM (ACS): JPMorgan inicia en SOBREPONDERAR
DESCARGAR COMENTARIO COMPLETO