

El Departamento de Trabajo de EEUU publicará el informe de empleo no agrícola correspondiente a septiembre
Redacción Link Securities
Publicado a 02/10/2026 8:37
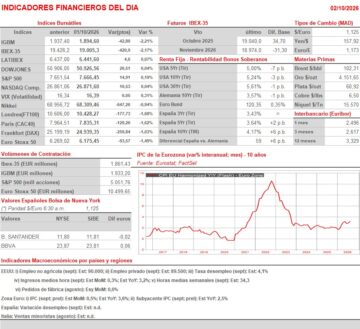
Resumen Sesión AYER
- En una sesión marcada por un nuevo repunte de los rendimientos de los bonos y de las primas de riesgo de numerosos países de la Eurozona, entre ellos grandes economías como Francia, Italia y España frente a Alemania, los principales índices bursátiles europeos cerraron AYER con fuertes descensos, terminando la jornada muy cerca de sus niveles más bajos del día. El nuevo repunte de los precios del crudo, tras la falta de avances en las negociaciones de paz entre EEUU e Irán, y las dudas sobre la aprobación de los presupuestos anuales en Francia y el Reino Unido presionaron a la baja los precios de los bonos soberanos europeos, con la excepción de los alemanes, provocando a su vez fuertes descensos en la renta variable de la región. Los valores bancarios fueron especialmente castigados, al igual que los del sector del lujo, los de las materias primas minerales y los del automóvil. En sentido contrario, destacó el positivo comportamiento del sector tecnológico, impulsado por los grandes desarrolladores de software y las consultoras, que recibieron muy favorablemente los resultados trimestrales de Accenture (ACN-US), mejores de lo esperado y capaces de disipar, al menos por el momento, los temores de los inversores sobre el impacto que la IA pueda terminar teniendo en su negocio.
- En Wall Street, la sesión fue claramente de menos a más, permitiendo que los principales índices cerraran ligeramente al alza o prácticamente planos. De este modo, tanto el S&P 500 como el Dow Jones pusieron fin a una racha de tres sesiones consecutivas de pérdidas. Entre los sectores que mejor comportamiento mostraron destacaron el energético, que se giró claramente al alza durante las últimas horas de la sesión al calor del fuerte repunte del precio del crudo -por la tarde se conoció que EEUU está enviando más tropas al Golfo Pérsico, probablemente con el objetivo de incrementar la presión sobre Irán-, el industrial y el tecnológico. En este último caso, tanto las compañías de software como las relacionadas con el desarrollo de infraestructuras de IA se vieron favorecidas por los factores ya comentados al analizar la evolución de las bolsas europeas.
Resumen Sesión HOY
- HOY, la agenda macroeconómica presenta dos citas especialmente relevantes para los inversores. En primer lugar, y por la mañana, Eurostat dará a conocer la lectura preliminar de septiembre de la inflación de la Eurozona, variable que se espera haya repuntado hasta máximos de varios años, en línea con lo observado en sus principales economías de la región: Alemania, Francia, Italia y España. Además, por la tarde y en EEUU, el Departamento de Trabajo publicará el informe de empleo no agrícola correspondiente a septiembre. Para empezar, y a la espera, sobre todo, de la publicación esta tarde de los datos de empleo estadounidenses, esperamos que los principales índices bursátiles europeos abran HOY de forma mixta y sin grandes cambios. Los inversores permanecerán muy pendientes tanto de la evolución del precio del crudo como del comportamiento de los rendimientos de los bonos en la región, dos factores que volverán a marcar, previsiblemente, el rumbo de las bolsas.
Eventos del DÍA
>Bolsas Europeas: publican resultados trimestrales y datos operativos, entre otras compañías:
- Bonduelle (BON-FR): resultados 4T2026.
Cambios de RECOMENDACIÓN
- ACS.SM (ACS SA): Oddo reinicia a SOBREPONDERAR.
- FCC.SM (Fomento de Construcciones y Contratas): Oddo reinicia a SOBREPONDERAR.
- ANA.SM (Acciona): Oddo reinicia a NEUTRAL.
Artículos relacionados
En EEUU se publicará el índice de precios del consumo personal de agosto
Redacción Link Securities
Publicación en España de la lectura preliminar de la inflación de septiembre
Redacción Link Securities
Donald Trump rechaza la última propuesta de Irán para reabrir el estrecho de Ormuz
Redacción Link Securities