ACS presentó sus resultados correspondientes a los nueve primeros meses del ejercicio (9M2026), de los que destacamos los siguientes aspectos:
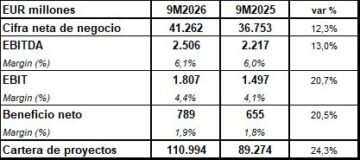
- ACS obtuvo una cifra de ventas de EUR 41.262 millones entre enero y septiembre (9M2026), lo que supone una mejora del 12,3% en tasa interanual (+13,7% a tipos de cambios constantes). Desglosando las ventas por geografía, EEUU y Canadá aportaron el 65% del total, seguidas por Australia (16%); España (8%); Resto de Europa (5%); Resto del Mundo (4%); y Alemania (2%).
- Por su lado, el cash flow de explotación (EBITDA) de ACS alcanzó los EUR 2.506 millones a 9M206, un 13% superior (+12,6% a tipos constantes) al del mismo periodo de 2025. Destaca el fuerte crecimiento de Turner y de la actividad de Ingeniería y Construcción, con una mejora de sus márgenes operativos. En términos sobre ventas, el margen EBITDA aumentó hasta el 6,1%, desde el 6,0% de 9M2025.
- Asimismo, el beneficio neto de explotación (EBIT) del grupo se incrementó un 20,7% interanual (+21,2% a tipos constantes), hasta los EUR 1.807 millones. En términos sobre ventas, el margen EBIT repuntó hasta el 4,4%, desde el 4,1% del mismo periodo del año precedente.
- Finalmente, ACS mejoró a 9M2026 su beneficio neto atribuible en un 20,5% (+21,3% a tipos constantes) con respecto al mismo periodo de un año antes, situando su cifra en EUR 789 millones. Excluido el resultado extraordinario registrado en 2025, el beneficio neto ordinario del grupo aumentó un 35%, en línea con el límite superior del objetivo de crecimiento para 2026 (30-35%).
RESULTADOS ACS 9M2026 vs 9M2025
Fuente: Estados financieros de la compañía. CNMV.
- A cierre de septiembre de 2026, la cartera alcanzó un récord de EUR 110.994 millones (+24% interanual), equivalente a más de dos años de ventas. Este avance responde al aumento del volumen de adjudicaciones registradas en el ejercicio, que se situó en los EUR 56.228 millones, un 28,2% más, reflejando una ratio de pedidos sobre facturación (book-to-bill) de 1,4 veces en los últimos doce meses. Este crecimiento está especialmente impulsado por los mercados de infraestructuras de nueva generación, con especial énfasis en la construcción de centros de datos, con una cartera de aproximadamente EUR 26.000 millones, un 94% interanual más.
Por otro lado, ACS celebró ayer su Día del Inversor (Capital Markets Day 2026). El consejero delegado, Juan Santamaría, enmarcó este plan en un «superciclo» global de infraestructuras impulsado por la inteligencia artificial y la electrificación.
Objetivos financieros y dividendo
- Crecimiento de ingresos. La compañía espera aumentar sus ventas un 10% anual hasta situarlas entre EUR 84.000 – 86.000 millones en 2030.
- Rentabilidad y EBITDA. Proyecta elevar el EBITDA desde los EUR 3.300 millones estimados para 2026 hasta los EUR 5.400 millones en 2030, reiterando un beneficio neto de entre EUR 1.110 – 1.155 millones para este ejercicio.
- Retribución al accionista. El grupo prevé más que duplicar el dividendo por acción en los próximos cuatro años hasta alcanzar los EUR 4,9 brutos en 2030.
Motores estratégicos de negocio
- Centros de datos. Es el principal vector de crecimiento, con ingresos previstos de entre EUR 27.000 – 30.000 millones en 2030 y la meta de superar los 30 centros operativos (el primero en España se entregará en Alcalá de Henares en los próximos meses).
- Creación de ACS Nuclear. El grupo lanza una nueva filial con sede en Reino Unido, apoyada en su alianza con Rolls-Royce, con el objetivo de lograr una cartera de EUR 9.000 millones en 2030.
- Sectores clave y M&A. ACS impulsará fusiones y adquisiciones selectivas enfocadas en energía, agua, semiconductores, minerales críticos, defensa y biofarma, reforzando también el peso de las concesiones con la renovación de cartera en Abertis.