Resumen Sesión AYER
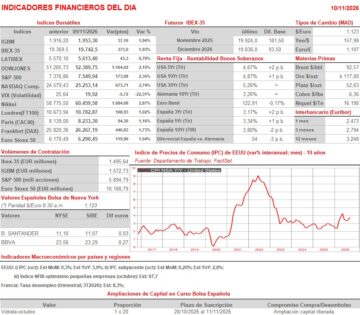
- Aprovechando los recortes que experimentaron numerosos valores a finales de la semana pasada y “celebrando” la nueva caída del precio del petróleo, propiciada por las noticias sobre posibles acercamientos entre las partes en conflicto en Oriente Medio, los inversores optaron claramente por incrementar sus posiciones de riesgo en renta variable. Este movimiento permitió a los principales índices bursátiles europeos cerrar la sesión de AYER con fuertes avances, alejándose así de sus recientes mínimos. El sector de materias primas minerales, el bancario y el de defensa, junto con el tecnológico -especialmente los valores vinculados al desarrollo de las infraestructuras necesarias para la IA-, que habían sido muy castigados en las últimas semanas, lideraron AYER las alzas. En el lado negativo, los sectores del lujo, el de alimentación y el de energía fueron los únicos que cerraron a la baja, este último penalizado por el nuevo descenso del precio del crudo.
- En Wall Street, la sesión de AYER también fue muy positiva, hasta el punto de que todos los sectores integrantes del S&P 500 cerraron con ganancias, algo que no sucedía desde hacía seis meses. Los sectores de consumo discrecional, el industrial y el tecnológico, especialmente los fabricantes de memorias y semiconductores, encabezaron las ganancias. Asimismo, los grandes valores tecnológicos registraron un buen comportamiento, con la excepción de NVIDIA (NVDA-US), cuyas acciones sufrieron un fuerte castigo tras conocerse que su consejero delegado habría mantenido, sin saberlo, una relación con una espía china y que estaba siendo investigado por ello.
Resumen Sesión HOY
- HOY será la inflación estadounidense la que centre la atención de los inversores. Esta tarde, el Departamento de Trabajo publicará el IPC correspondiente a octubre, una referencia que se espera muestre un nuevo repunte de las tasas de inflación interanual, tanto general como subyacente. Concretamente, el consenso contempla que la primera aumente hasta el 3,9%, desde el 3,7% de septiembre, y que la segunda lo haga hasta el 2,8%, frente al 2,6% del mes precedente. Esperamos que HOY las bolsas europeas abran al alza, dando continuidad al buen tono mostrado AYER y en línea con el comportamiento de los mercados asiáticos esta madrugada. Estos últimos han cerrado con avances, liderados por las bolsas japonesa y surcoreana, en las que los valores tecnológicos han servido de principal apoyo a los índices. Posteriormente, será la publicación del IPC estadounidense de octubre la que determine en buena medida la tendencia que adopten las bolsas europeas durante la segunda mitad de la jornada y de cara al cierre.
Eventos del DÍA
>Bolsa Española
- Vocento (VOC): resultados de 9M2026.
>Bolsas Europeas: publican resultados trimestrales y datos operativos, entre otras compañías:
- Henkel AG & Co. KGaA (HEN-DE): resultados 3T2026;
- Infineon Technologies AG (IFX-DE): resultados 4T2026;
- K+S AG (SFD-DE): resultados 3T2026;
- Porsche Automobil Holding, SE (POAHY-DE): resultados 3T2026;
- TAG Inmobilien AG (TEG-DE): resultados 3T2026;
- Uniper SE (UNI0-DE): resultados 3T2026;
- Banca Mediolanum SpA (BMED-IT): resultados 3T2026;
- Telecom Italia SpA (TIT–IT): resultados 3T2026;
- Austevoll Seafood ASA (AUSS-NO): resultados 3T2026;
- Leroy Seafood Group ASA (LSG-NO): resultados 3T2026;
- Scandic Hotels Group (SHOT-DE): resultados 3T2026.
>Wall Street: publican resultados trimestrales, entre otras compañías:
- CoreWewave Inc. (CRW-US): 3T2026.
Descargar comentario