Resumen Sesión AYER
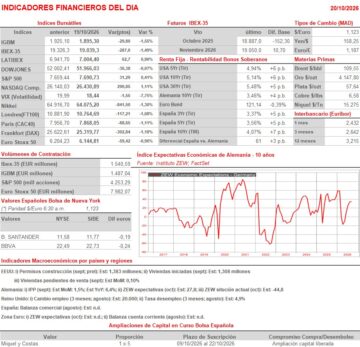
- Los principales índices bursátiles europeos cerraron AYER con significativas caídas, aunque lograron alejarse de sus niveles más bajos de la sesión, profundizando así en el pullback iniciado hace unas semanas, que ha provocado descensos de entre el 5% y el 10% desde sus últimos máximos. En esta ocasión, los violentos disturbios registrados durante el fin de semana en Francia y en otras ciudades europeas, como Milán, provocaron fuertes caídas en los precios de los bonos y el consiguiente repunte de sus rendimientos, especialmente en Francia e Italia. Los sectores bancario, de materias primas minerales y del automóvil fueron los más castigados. En el extremo opuesto, el tecnológico fue el que mejor comportamiento mostró, impulsado por el rebote de los valores vinculados al desarrollo de las infraestructuras de IA, y el único que logró cerrar en positivo.
- En Wall Street, los principales índices cerraron AYER con avances generalizados, salvo el Dow Jones, que terminó ligeramente a la baja. El Nasdaq Composite lideró las ganancias, aunque todos los índices finalizaron por debajo de sus máximos intradía. No obstante, el fondo del mercado fue negativo, con más valores a la baja que al alza. El rebote técnico de los valores vinculados al desarrollo de las infraestructuras de IA, muy sobrevendidos tras las últimas caídas, junto con el buen comportamiento de algunos de los grandes valores tecnológicos, maquilló la debilidad del conjunto del mercado. Por sectores, AYER solo cerraron al alza los valores de consumo discrecional, tecnología, servicios de comunicación y materiales. En el lado negativo destacaron las compañías de servicios públicos (utilities), las inmobiliarias patrimonialistas y las entidades financieras, todas ellas especialmente penalizadas por el repunte de los rendimientos de la deuda.
Resumen Sesión HOY
- En la agenda macroeconómica de HOY destaca la publicación por parte del instituto alemán ZEW de sus índices de octubre, que miden la percepción de los grandes inversores y analistas sobre la situación actual de la economía alemana y sus perspectivas. Esperamos que HOY las bolsas europeas abran nuevamente a la baja, en línea con el comportamiento negativo registrado esta madrugada por los mercados asiáticos. Los temores sobre la financiación de numerosos proyectos relacionados con la IA han vuelto a penalizar a los valores tecnológicos y al conjunto de estos mercados. Al igual que AYER, los inversores seguirán muy pendientes de la evolución de los precios de los bonos y de sus rendimientos, especialmente en países como Francia e Italia.
Eventos del DÍA
>Bolsa Española
- Enagás (ENG): resultados 9M2026.
>Bolsas Europeas: publican resultados trimestrales y datos operativos, entre otras compañías:
- Carrefour (CA-FR): ventas e ingresos del 3T2026;
- Michelin (ML-FR): ventas e ingresos del 3T2026;
- EssilorLuxottica (EL-FR): ventas e ingresos del 3T2026;
- Deutsche Boerse (DB1-DE): resultados 3T2026;
- Tele2 (TELE2.B-SE): resultados 3T2026;
- Anglo American (AAL-GB): ventas, ingresos y datos operáticos del 3T2026.
>Wall Street: publican resultados trimestrales, entre otras compañías:
- 3M (MMM-US): 3T2026;
- Alaska Air Group (ALK-US): 3T2026;
- Ally Financial (ALLY-US): 3T2026;
- Chubb (CB-US): 3T2026;
- Equifax (EFX-US): 3T2026;
- GE Aerospace (GE-US): 3T2026;
- General Motors GM-US): 3T2026;
- Halliburton (HAL-US): 3T2026;
- Hasbro (HAS-US): 3T2026;
- Netflix (NFLX-US): 3T2026;
- Philip Morris International (PM-US): 3T2026.
Descargar comentario