Resumen Sesión AYER
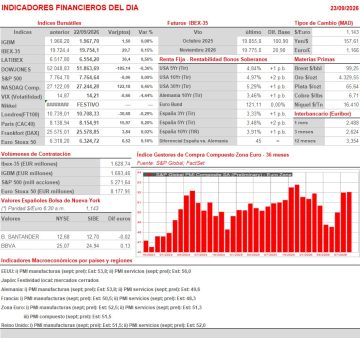
- En una sesión en la que los mercados de valores se movieron al son de las noticias y declaraciones que se fueron conociendo a lo largo del día sobre el conflicto de Oriente Medio y, por tanto, de la evolución del precio del petróleo, los principales índices bursátiles europeos cerraron AYER con ligeros avances, lejos de sus mínimos de la jornada, alcanzados durante las primeras horas, pero también por debajo de sus máximos, registrados justo antes de que el presidente de EEUU, Donald Trump, iniciara su intervención ante la Asamblea General de Naciones Unidas. El hecho de que Trump no abriera durante su discurso la puerta a una negociación inminente con Irán para dar por finalizado el conflicto -habló de que ello podría tener lugar después de las elecciones legislativas en EEUU en noviembre- provocó que el precio del petróleo moderara su caída y que estas bolsas cedieran buena parte de las ganancias acumuladas durante las horas precedentes. A nivel sectorial, en las principales plazas bursátiles europeas AYER fueron los sectores de distribución minorista, el químico y el tecnológico los que mejor comportamiento mostraron. En sentido contrario, los sectores de telecomunicaciones y el financiero, concretamente aseguradoras y bancos, fueron los que se quedaron más rezagados.
- En Wall Street, y en una jornada condicionada por los mismos factores que en Europa, los principales índices cerraron de forma mixta, con el Dow Jones a la baja, el S&P 500 prácticamente plano y el Nasdaq Composite al alza, marcando máximos históricos por segunda jornada consecutiva. En este mercado fueron los valores de materiales, los de consumo básico y los de la tecnología los que mejor se comportaron, mientras que los financieros, especialmente los bancos, y las compañías del sector del petróleo y del gas fueron los más rezagados.
Resumen Sesión HOY
- HOY, y a la espera de, quizás, el evento más relevante de la semana: la reunión en Washington de los presidentes de EEUU y China, Donald Trump y Xi Jinping, en la que se espera que ambos alcancen un acuerdo para prolongar la actual tregua comercial, los inversores afrontarán una agenda macroeconómica en la que destaca principalmente la publicación por S&P Global de las lecturas preliminares de septiembre de los índices adelantados de actividad sectoriales, los PMIs, correspondientes a la Eurozona, sus dos principales economías -Alemania y Francia-, Reino Unido y EEUU. De cara al inicio de la sesión, esperamos que las renovadas expectativas de que EEUU e Irán retomen la vía diplomática, algo a lo que Trump abrió finalmente la puerta AYER a última hora y que está provocando una nueva caída del precio del crudo esta madrugada, permitan que HOY las bolsas europeas abran al alza, aunque de forma moderada.
Eventos del DÍA
>Bolsa Española
- Pescanova (PVA): Junta General de Accionistas (1ª convocatoria).
>Bolsas Europeas: publican resultados trimestrales y datos operativos, entre otras compañías:
- Infotel (INF-FR): resultados 2T2026;
- JD Sports Fashion (JD-GB): resultados 2T2027;
- Manchester United (MANU-GB): resultados 4T2026.
>Wall Street: publican resultados trimestrales, entre otras compañías:
- General Mills (GIS-US): 1T2027.
Cambios de RECOMENDACIÓN
- CABK.SM (CaixaBank): UBS eleva a COMPRAR desde NEUTRAL.
Descargar comentario